石田 和哉
米国市場の動向
米国市場は弱い展開となった。
週末の段階でダウは51,176.96、S&P500は7,722.72、ナスダックは27,190.86となっている。
10月2日の雇用統計では、非農業部門雇用者数が市場予想の9万人増に対して2.9万人増にとどまり、失業率は4.2%となり、雇用の弱さが利上げ観測を後退させ、株価を支え形となったものの一方で景気減速への警戒も残る形となっている。
サーチュイティーのスコット・ウェルチ最高投資責任者は「バリュエーションは低下したが、市場は依然として割安ではない」と指摘。「相場は緩やかに上昇を続けられるだろうが、株式、債券ともに値動きは一段と荒くなると予想している」と述べるなどしており、市場の急騰落に注意を向ける投資家も増えているようだ。
今週は米雇用統計やPCEの発表後にあたるため、新たな大型雇用・インフレ統計よりも、ISMやFOMC議事要旨から今後の政策方向を探る展開となると思われる。
米金利が実際に低下するのかどうかに注目が集まりそうだ、米10年債は依然として5%を上回る水準となっており、5%を上回る水準で推移するのか、それとも下落に転じるのかで株式市場も動きを見せそうだ。
(ダウ推移) 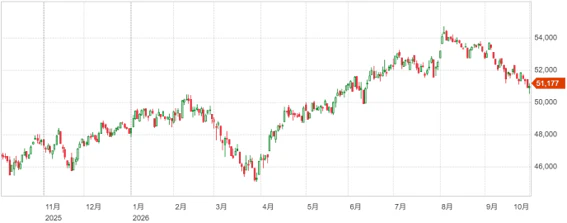
(Reutersより)
今週の重要経済指標まとめ(2026年9月最終週)
時間表記:日本時間
2026年10月5日(月)
23:00 米国 9月ISM非製造業景況指数
2026年10月7日(水)
03:00 米国 FOMC議事要旨(9月分)
2026年10月8日(木)
20:30 ユーロ 欧州中央銀行(ECB)理事会議事要旨
21:30 米国 前週分新規失業保険申請件数
2026年10月9日(金)
23:00 米国 10月ミシガン大学消費者信頼感指数(速報値)
日本市場の動向
10月2日の段階で日経平均が68,309円、TOPIXが4,091ポイントで週を終える形となり、週間では大きく値を上げる展開となった。
半導体・AI関連株への期待などで続伸となれば再び日経平均70,000円台を目指す展開となる可能性もあるものの、世界的な金利の上昇が重石となる可能性もある。
5.2%~と高止まりで推移し続ける米国金利がどの様な展開となるのか?に注目が集まっており、日本市場にとって日経平均70,000円を超えることができるのかどうかは米国金利動向と米国市場にかかっている。
(日経平均推移)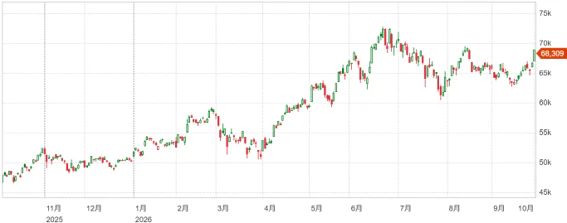
(Reutersより)
欧州市場の動向
10月1日には欧州株が大きく下落し、STOXX Europe 600は626.65まで下げ、3カ月超ぶりの安値をつけた。翌2日は原油安や米雇用統計を受けて0.8%反発して631.35まで値を戻したが、週間では下落となった。
米国と同様にドイツ・フランスの国債利回りが高値水準にあり、インフレ再燃への警戒が強くなっている。
欧州圏での重要経済指標発表はないものの、米国では重要経済指標が順次発表される事から欧州圏でも米国市場動向に左右されることになりそうだ。
(STOXX欧州600推移)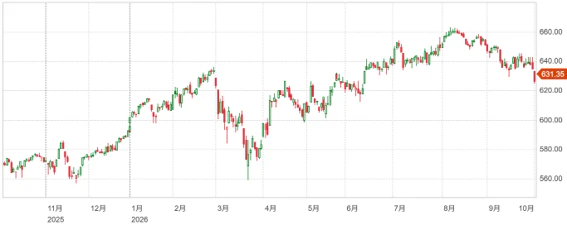
(Reutersより)
為替分析、USD/JPYの見通し
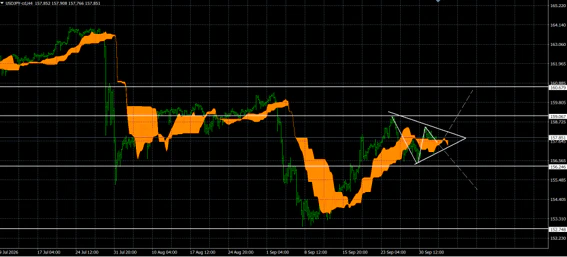
今週はUSD/JPYを解説していきたい。
USD/JPY(米ドル・日本円)の4時間足は三角持ち合いを形成している。
何度も同じ形で推移してきたことから、今回も下抜けの可能性が強くなっており、下抜けた場合には直近の安値の152.70付近までの下落となりそうだ。
三角持ち合いを抜ける際には三角形を形成した線から確りと抜けを確認してからの売りを行いたいところだ。
上抜けの場合には同様に160.80付近までの上昇の可能性がありそうだ。
今週の世界株式市場 Q&A
Q1.今週の米国市場は上昇と下落のどちらが有力?
A.現時点では、高値圏でもみ合いながら、やや不安定な展開を想定しています。
Q2.今週の米国市場で最も注目するイベントは?
A.10月7日(水)のFOMC議事要旨です。
市場は、FRBがインフレと雇用のどちらを重視しており、今後の利上げにどれほど積極的かを探る展開となりそう。
Q3.米10年債利回りが5%を超えていたら危険?
A.5%は警戒する目安ですが、超えたことだけで株価下落が決まるわけではありません。
金利上昇が景気成長や企業収益の改善を反映しているのか、インフレや財政不安によるものなのかを見極める必要があります。
とはいえ、直近では米10年債利回りが5.3%台まで上昇したことが、株式市場の懸念材料になっています。

